Domain tennisschuh24.de kaufen?
Wir ziehen mit dem Projekt
tennisschuh24.de um.
Sind Sie am Kauf der Domain
tennisschuh24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tennisschuh24.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Schuh, Franz: Blendung als LebensformBlendung als Lebensform , Seit fast einem halben Jahrhundert setzt sich Franz Schuh intensiv mit dem Werk Elias Canettis auseinander. Das Ergebnis dieses Studiums ist nachzulesen in 25 Essays, die Canettis Literatur auf die ihr zugrundeliegende Lebensform hin untersuchen. Entsprechend formuliert Schuh: 'Ich schreibe mir das Recht zu, zu wissen, wissen zu können, wer Elias Canetti wirklich, wer er eigentlich gewesen ist. Meine Rechtsgrundlage besteht daraus, dass ich nicht wenige Stunden meines Lebens damit verbracht habe, die Schriften dieses Autors zu studieren und zu propagieren, dass auch andere diese Schriften studieren mögen, um diese merkwürdige geistige Welt Canettis verstehen zu lernen, eine geistige Merkwürdigkeit, die ein Licht auf das Leben wirft, das wir gemeinhin führen müssen.'Canetti selbst, der Franz Schuh nie persönlich getroffen hat, fühlte sich 1985 ausdrücklich von diesem verstanden, wie er an Cilli Wang schrieb: 'Übrigens hat man mir vom Verlag aus die einleitenden Worte von Franz Schuh zur Lesung im Rundfunk geschickt. Das ist heute der weitaus gescheiteste Kritiker in Wien, eigentlich der, den ich auch seines Ernstes und seiner Haltung wegen am liebsten habe. Aus seinen Worten sehe ich, wie genau er meine Absichten mit dem Buch erfasst hat: das war eine grosse Freude, ...'Schuhs Essays, die in diesem Band erstmalig gesammelt publiziert werden, begeben sich mit Canetti auf die Suche nach dem guten Menschen, befragen das Unglück des Erfolgs und den Größenwahn von Kritikern und Interpreten, handeln von Schauspielern und denkenden Dichtern, das Schreiben gegen den Tod, die Unsterblichkeit heute, Geschlecht und Verkehr und über die Theorie und Praxis von Canettis Hauptwerk Masse und Macht. Flankiert wird das Korpus von zwei großen Essays über Karl Kraus, das frühere Vorbild des späteren Nobelpreisträgers. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240920, Produktform: Kartoniert, Autoren: Schuh, Franz, Redaktion: Kraller, Bernhard, Seitenzahl/Blattzahl: 480, Keyword: Erfolg; Essays; Geschlecht; Karl Kraus; Kritik; Masse und Macht; Sammelband; Tod; Unglück; Unsterblichkeit, Fachschema: Canetti, Elias~Österreichische Belletristik / Essay, Feuilleton, Reportage, Fachkategorie: Belletristik und verwandte Gebiete~Gesellschaft und Sozialwissenschaften~Philosophie und Religion, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 34, Gewicht: 580, Produktform: Kartoniert, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
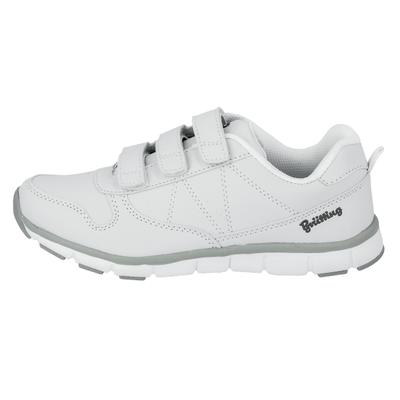
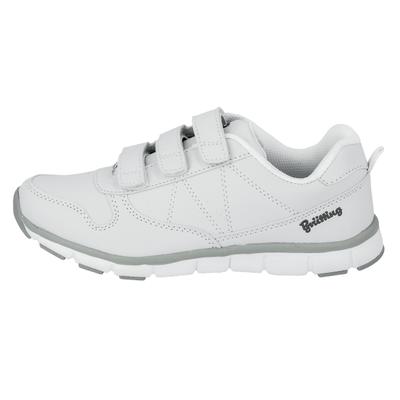
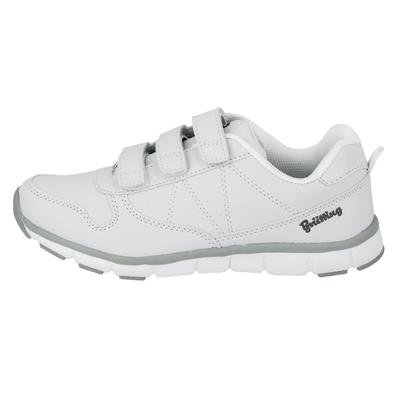
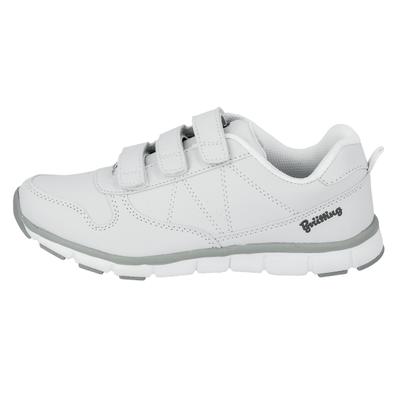
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 40, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 41, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 44, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
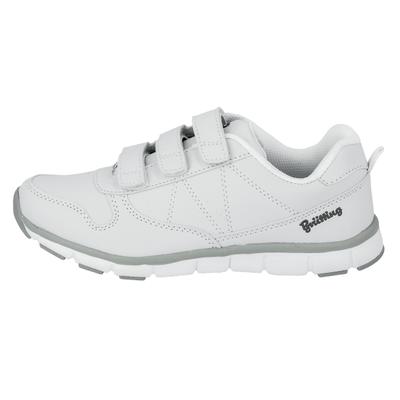
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 36, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuh, Christian: Das EinkaufsschachbrettDas Einkaufsschachbrett , Mit 64 Ansätzen Materialkosten senken und Wert schaffen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2009, Erscheinungsjahr: 20081009, Produktform: Leinen, Beilage: Book, Autoren: Schuh, Christian~Kromoser, Robert~Pérez, Ramon Romero~Strohmer, Michael~Triplat, Alenka, Auflage/Ausgabe: 2009, Seitenzahl/Blattzahl: 179, Abbildungen: Bibliographie, Keyword: Einkauf;Einkaufsstrategie;Kosten senken;Materialkosten;Materialwirtschaft;Supply Chain, Fachschema: Kostenmanagement~Target Costing~Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Business / Management~Management~Makroökonomie~Ökonomik / Makroökonomik~Produktionsmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Management: Budget und Finanzen~Management: Produktion und Qualitätskontrolle~Makroökonomie~Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: xii, Seitenanzahl: 179, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Betriebswirtschaftlicher Verlag Gabler, Länge: 208, Breite: 202, Höhe: 20, Gewicht: 484, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 47048264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuh, Franz: Blendung als LebensformBlendung als Lebensform , Seit fast einem halben Jahrhundert setzt sich Franz Schuh intensiv mit dem Werk Elias Canettis auseinander. Das Ergebnis dieses Studiums ist nachzulesen in 25 Essays, die Canettis Literatur auf die ihr zugrundeliegende Lebensform hin untersuchen. Entsprechend formuliert Schuh: 'Ich schreibe mir das Recht zu, zu wissen, wissen zu können, wer Elias Canetti wirklich, wer er eigentlich gewesen ist. Meine Rechtsgrundlage besteht daraus, dass ich nicht wenige Stunden meines Lebens damit verbracht habe, die Schriften dieses Autors zu studieren und zu propagieren, dass auch andere diese Schriften studieren mögen, um diese merkwürdige geistige Welt Canettis verstehen zu lernen, eine geistige Merkwürdigkeit, die ein Licht auf das Leben wirft, das wir gemeinhin führen müssen.'Canetti selbst, der Franz Schuh nie persönlich getroffen hat, fühlte sich 1985 ausdrücklich von diesem verstanden, wie er an Cilli Wang schrieb: 'Übrigens hat man mir vom Verlag aus die einleitenden Worte von Franz Schuh zur Lesung im Rundfunk geschickt. Das ist heute der weitaus gescheiteste Kritiker in Wien, eigentlich der, den ich auch seines Ernstes und seiner Haltung wegen am liebsten habe. Aus seinen Worten sehe ich, wie genau er meine Absichten mit dem Buch erfasst hat: das war eine grosse Freude, ...'Schuhs Essays, die in diesem Band erstmalig gesammelt publiziert werden, begeben sich mit Canetti auf die Suche nach dem guten Menschen, befragen das Unglück des Erfolgs und den Größenwahn von Kritikern und Interpreten, handeln von Schauspielern und denkenden Dichtern, das Schreiben gegen den Tod, die Unsterblichkeit heute, Geschlecht und Verkehr und über die Theorie und Praxis von Canettis Hauptwerk Masse und Macht. Flankiert wird das Korpus von zwei großen Essays über Karl Kraus, das frühere Vorbild des späteren Nobelpreisträgers. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240920, Produktform: Kartoniert, Autoren: Schuh, Franz, Redaktion: Kraller, Bernhard, Seitenzahl/Blattzahl: 480, Keyword: Erfolg; Essays; Geschlecht; Karl Kraus; Kritik; Masse und Macht; Sammelband; Tod; Unglück; Unsterblichkeit, Fachschema: Canetti, Elias~Österreichische Belletristik / Essay, Feuilleton, Reportage, Fachkategorie: Belletristik und verwandte Gebiete~Gesellschaft und Sozialwissenschaften~Philosophie und Religion, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 34, Gewicht: 580, Produktform: Kartoniert, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 40, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 41, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 44, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 46, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 47, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.