Domain tennisschuh24.de kaufen?
Wir ziehen mit dem Projekt
tennisschuh24.de um.
Sind Sie am Kauf der Domain
tennisschuh24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tennisschuh24.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
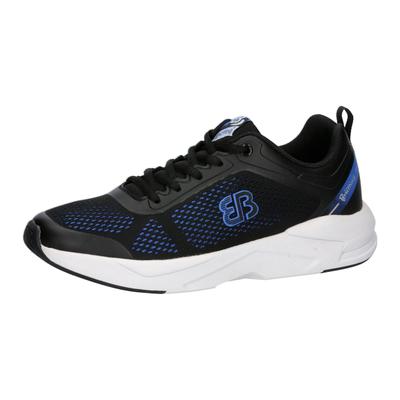
Sneaker BRÜTTING "Sportschuh und Freizeitschuh Basejumper", Herren, Gr. 38, Textil, schwarz, Synthetik, Schuhe SneakerSportschuh gesucht? Lieblingsschuh gefunden! Im Sportschuh Basejumper von Brütting fühlt man sich einfach sofort wohl. Durch das Obermaterial aus Nylon erhält der Schuh eine hochwertige Optik und lässt sich zu unterschiedlichen Looks tragen. Im...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuh, Christian: Das EinkaufsschachbrettDas Einkaufsschachbrett , Mit 64 Ansätzen Materialkosten senken und Wert schaffen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2009, Erscheinungsjahr: 20081009, Produktform: Leinen, Beilage: Book, Autoren: Schuh, Christian~Kromoser, Robert~Pérez, Ramon Romero~Strohmer, Michael~Triplat, Alenka, Auflage/Ausgabe: 2009, Seitenzahl/Blattzahl: 179, Abbildungen: Bibliographie, Keyword: Einkauf;Einkaufsstrategie;Kosten senken;Materialkosten;Materialwirtschaft;Supply Chain, Fachschema: Kostenmanagement~Target Costing~Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Business / Management~Management~Makroökonomie~Ökonomik / Makroökonomik~Produktionsmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Management: Budget und Finanzen~Management: Produktion und Qualitätskontrolle~Makroökonomie~Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: xii, Seitenanzahl: 179, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Betriebswirtschaftlicher Verlag Gabler, Länge: 208, Breite: 202, Höhe: 20, Gewicht: 484, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 47048264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuh, Franz: Blendung als LebensformBlendung als Lebensform , Seit fast einem halben Jahrhundert setzt sich Franz Schuh intensiv mit dem Werk Elias Canettis auseinander. Das Ergebnis dieses Studiums ist nachzulesen in 25 Essays, die Canettis Literatur auf die ihr zugrundeliegende Lebensform hin untersuchen. Entsprechend formuliert Schuh: 'Ich schreibe mir das Recht zu, zu wissen, wissen zu können, wer Elias Canetti wirklich, wer er eigentlich gewesen ist. Meine Rechtsgrundlage besteht daraus, dass ich nicht wenige Stunden meines Lebens damit verbracht habe, die Schriften dieses Autors zu studieren und zu propagieren, dass auch andere diese Schriften studieren mögen, um diese merkwürdige geistige Welt Canettis verstehen zu lernen, eine geistige Merkwürdigkeit, die ein Licht auf das Leben wirft, das wir gemeinhin führen müssen.'Canetti selbst, der Franz Schuh nie persönlich getroffen hat, fühlte sich 1985 ausdrücklich von diesem verstanden, wie er an Cilli Wang schrieb: 'Übrigens hat man mir vom Verlag aus die einleitenden Worte von Franz Schuh zur Lesung im Rundfunk geschickt. Das ist heute der weitaus gescheiteste Kritiker in Wien, eigentlich der, den ich auch seines Ernstes und seiner Haltung wegen am liebsten habe. Aus seinen Worten sehe ich, wie genau er meine Absichten mit dem Buch erfasst hat: das war eine grosse Freude, ...'Schuhs Essays, die in diesem Band erstmalig gesammelt publiziert werden, begeben sich mit Canetti auf die Suche nach dem guten Menschen, befragen das Unglück des Erfolgs und den Größenwahn von Kritikern und Interpreten, handeln von Schauspielern und denkenden Dichtern, das Schreiben gegen den Tod, die Unsterblichkeit heute, Geschlecht und Verkehr und über die Theorie und Praxis von Canettis Hauptwerk Masse und Macht. Flankiert wird das Korpus von zwei großen Essays über Karl Kraus, das frühere Vorbild des späteren Nobelpreisträgers. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240920, Produktform: Kartoniert, Autoren: Schuh, Franz, Redaktion: Kraller, Bernhard, Seitenzahl/Blattzahl: 480, Keyword: Erfolg; Essays; Geschlecht; Karl Kraus; Kritik; Masse und Macht; Sammelband; Tod; Unglück; Unsterblichkeit, Fachschema: Canetti, Elias~Österreichische Belletristik / Essay, Feuilleton, Reportage, Fachkategorie: Belletristik und verwandte Gebiete~Gesellschaft und Sozialwissenschaften~Philosophie und Religion, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 34, Gewicht: 580, Produktform: Kartoniert, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
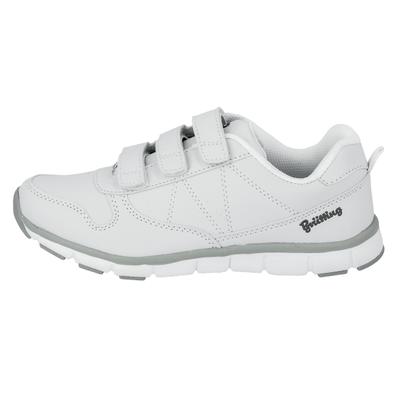
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 47, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 46, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tennisschuh Smooth OutdoorDer SMOOTH passt sich hervorragend an jeden Fuß an. Ein Schuh für Damen, die besonderen Wert auf leichte und dennoch haltbare Schuhe legen. Atmungsaktives Mesh Material für hervorragende Belüftung, bei bester Haltbarkeit, erhöht den Tragekomfort. Ein Fischgrätenprofil und abgerundete Seitensohlen bieten maximalen Halt und festen Stand auf allen Ascheplätzen.39,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sneaker BRÜTTING "Sportschuh und Freizeitschuh Basejumper", Herren, Gr. 38, Textil, schwarz, Synthetik, Schuhe SneakerSportschuh gesucht? Lieblingsschuh gefunden! Im Sportschuh Basejumper von Brütting fühlt man sich einfach sofort wohl. Durch das Obermaterial aus Nylon erhält der Schuh eine hochwertige Optik und lässt sich zu unterschiedlichen Looks tragen. Im...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuh, Christian: Das EinkaufsschachbrettDas Einkaufsschachbrett , Mit 64 Ansätzen Materialkosten senken und Wert schaffen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2009, Erscheinungsjahr: 20081009, Produktform: Leinen, Beilage: Book, Autoren: Schuh, Christian~Kromoser, Robert~Pérez, Ramon Romero~Strohmer, Michael~Triplat, Alenka, Auflage/Ausgabe: 2009, Seitenzahl/Blattzahl: 179, Abbildungen: Bibliographie, Keyword: Einkauf;Einkaufsstrategie;Kosten senken;Materialkosten;Materialwirtschaft;Supply Chain, Fachschema: Kostenmanagement~Target Costing~Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Business / Management~Management~Makroökonomie~Ökonomik / Makroökonomik~Produktionsmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Management: Budget und Finanzen~Management: Produktion und Qualitätskontrolle~Makroökonomie~Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Einkaufs- und Supply-Management, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: xii, Seitenanzahl: 179, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Gabler, Betriebswirt.-Vlg, Verlag: Betriebswirtschaftlicher Verlag Gabler, Länge: 208, Breite: 202, Höhe: 20, Gewicht: 484, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 47048264,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Schuh, Franz: Blendung als LebensformBlendung als Lebensform , Seit fast einem halben Jahrhundert setzt sich Franz Schuh intensiv mit dem Werk Elias Canettis auseinander. Das Ergebnis dieses Studiums ist nachzulesen in 25 Essays, die Canettis Literatur auf die ihr zugrundeliegende Lebensform hin untersuchen. Entsprechend formuliert Schuh: 'Ich schreibe mir das Recht zu, zu wissen, wissen zu können, wer Elias Canetti wirklich, wer er eigentlich gewesen ist. Meine Rechtsgrundlage besteht daraus, dass ich nicht wenige Stunden meines Lebens damit verbracht habe, die Schriften dieses Autors zu studieren und zu propagieren, dass auch andere diese Schriften studieren mögen, um diese merkwürdige geistige Welt Canettis verstehen zu lernen, eine geistige Merkwürdigkeit, die ein Licht auf das Leben wirft, das wir gemeinhin führen müssen.'Canetti selbst, der Franz Schuh nie persönlich getroffen hat, fühlte sich 1985 ausdrücklich von diesem verstanden, wie er an Cilli Wang schrieb: 'Übrigens hat man mir vom Verlag aus die einleitenden Worte von Franz Schuh zur Lesung im Rundfunk geschickt. Das ist heute der weitaus gescheiteste Kritiker in Wien, eigentlich der, den ich auch seines Ernstes und seiner Haltung wegen am liebsten habe. Aus seinen Worten sehe ich, wie genau er meine Absichten mit dem Buch erfasst hat: das war eine grosse Freude, ...'Schuhs Essays, die in diesem Band erstmalig gesammelt publiziert werden, begeben sich mit Canetti auf die Suche nach dem guten Menschen, befragen das Unglück des Erfolgs und den Größenwahn von Kritikern und Interpreten, handeln von Schauspielern und denkenden Dichtern, das Schreiben gegen den Tod, die Unsterblichkeit heute, Geschlecht und Verkehr und über die Theorie und Praxis von Canettis Hauptwerk Masse und Macht. Flankiert wird das Korpus von zwei großen Essays über Karl Kraus, das frühere Vorbild des späteren Nobelpreisträgers. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240920, Produktform: Kartoniert, Autoren: Schuh, Franz, Redaktion: Kraller, Bernhard, Seitenzahl/Blattzahl: 480, Keyword: Erfolg; Essays; Geschlecht; Karl Kraus; Kritik; Masse und Macht; Sammelband; Tod; Unglück; Unsterblichkeit, Fachschema: Canetti, Elias~Österreichische Belletristik / Essay, Feuilleton, Reportage, Fachkategorie: Belletristik und verwandte Gebiete~Gesellschaft und Sozialwissenschaften~Philosophie und Religion, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 34, Gewicht: 580, Produktform: Kartoniert, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 47, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch...42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Laufschuh BRÜTTING "Freizeitschuh Classic Sport V", Damen, Gr. 46, Textil, weiß, Synthetik, Schuhe Damenschuh Klettschuh Hallenschuh Herrenschuh Sneaker low Sportschuh LaufschuhWunderbar vielseitig und bequem präsentiert sich der Klettschuh des Herstellers Brütting. Mit Synthetik wurde für diesen Schuh ein Obermaterial gewählt, welches bequem ist und auch optisch auf ganzer Linie überzeugt. Sowohl die Decksohle als auch das gesamte Innenmaterial ist aus Textil gefertigt. So wird der Fuß sanft umschlossen und auch an langen Tagen bequem gebettet. Ein weiterer besonderer Blickfang ist der praktische Klettverschluss, der ausreichend Halt verleiht und super zum optischen Gesamtbild passt. Bei dem Rundum-Wohlfühl-Paket darf natürlich auch die flexible Laufsohle aus Gummi nicht fehlen. Ein Ausflug in den Tiergarten geplant? Einfach diesen Klettschuh von Brütting mit Jeans und T-Shirt kombinieren und los gehts., Farbe: Farbbezeichnung: weiß, Material: Obermaterial: Synthetik, Innenmaterial: Textil, Details: Verschluss: Klettverschluss, Sohle: Innensohlenmaterial: Textil, Laufsohlenmaterial: Gummi42,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sneaker BRÜTTING "Sportschuh und Freizeitschuh Basejumper", Herren, Gr. 39, Textil, schwarz, Synthetik, Schuhe SneakerSportschuh gesucht? Lieblingsschuh gefunden! Im Sportschuh Basejumper von Brütting fühlt man sich einfach sofort wohl. Durch das Obermaterial aus Nylon erhält der Schuh eine hochwertige Optik und lässt sich zu unterschiedlichen Looks tragen. Im...60,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.